Domain bankschulden.de kaufen?
Wir ziehen mit dem Projekt
bankschulden.de um.
Sind Sie am Kauf der Domain
bankschulden.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain bankschulden.de kaufen?
Sind Zinsen Verbindlichkeiten?
Sind Zinsen Verbindlichkeiten? Diese Frage hängt von der Perspektive ab, aus der man sie betrachtet. Zinsen können als Verbindlichkeiten angesehen werden, wenn sie als Teil eines Kredits oder einer Schuld gelten. In diesem Fall sind Zinsen die Kosten, die für die Nutzung des geliehenen Geldes anfallen. Auf der anderen Seite können Zinsen auch als Einkommen betrachtet werden, wenn sie aus Investitionen oder Spareinlagen stammen. Letztendlich hängt es also davon ab, ob man die Zinsen aus Sicht des Schuldners oder des Gläubigers betrachtet. **
Kommen Bankschulden in der Bilanz vor oder nach den Verbindlichkeiten?
Bankschulden werden in der Bilanz nach den Verbindlichkeiten ausgewiesen. Verbindlichkeiten umfassen alle Schulden eines Unternehmens, einschließlich Bankschulden, Lieferantenverbindlichkeiten und andere Verbindlichkeiten. Die Reihenfolge der Ausweisung in der Bilanz folgt normalerweise den allgemeinen Bilanzierungsstandards und kann je nach Unternehmen variieren. **

Ähnliche Suchbegriffe für GMCI-PMA16---Leistungs
Top-Angebote
Produkte zum Begriff GMCI-PMA16---Leistungs:
-
GMCI Z745G - BürstensondeBürstensonde für Prüfgeräte Kontaktierung bei: Messung von Ableitstrom (Berührstrom) Schutzleiter-Widerstandsmessung Die Bürstensonde ist geeignet zur Kontaktierung berührbarer leitfähiger Teile, die im Betrieb rotieren, vibrieren etc., z.B. Bohrfutter, Schwingschleifer, Meißelaufnahmen. Hierzu muß die Bürste auf die Prüfspitze der Sonde aufgesteckt werden.157,50 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Zapp, Winfried: Kosten-, Leistungs-, Erlös- und Ergebnisrechnung im KrankenhausKosten-, Leistungs-, Erlös- und Ergebnisrechnung im Krankenhaus , KLEE-Rechnung anwendungsorientiert erläutert Nur wenn die Grundlagen der KLEE-Rechnung umgesetzt werden und ihre Wirkungen bekannt sind, können unternehmerische Entscheidungen fundiert getroffen werden. Dazu möchte dieses Buch beitragen. Ausgangspunkt der Kosten-, Leistungs-, Erlös- und Ergebnisrechnung im Krankenhaus bildet die Einordnung der KLEE-Rechnung in das Rechnungswesen, bevor begriffliche und funktionale Grundlagen zur KLEE-Rechnung erörtert werden. Daran schließen sich Ausführungen zur Krankenhausbuchführungsverordnung und zum DRG-System an, da diese krankenhausspezifischen Besonderheiten einen wesentlichen Einfluss auf die Gestaltung der KLEE-Rechnung haben. Im dritten Kapitel wird die Vorgehensweise der KLEE-Rechnung ausführlich behandelt. Ausgehend von der Darstellung, wie Kosten zu systematisieren sind, welche Prinzipien der Kostenerfassung und Regeln der Kostenzuordnung maßgeblich sind, werden die Inhalte der Kostenarten-, Kostenstellen- und Kostenträgerrechnung beschrieben. Zugleich wird dabei die Leistungs- und Erlösseite betrachtet. Die Kostenkontrolle mit der Kostenlenkung und dem Kostenmanagement rundet diesen Abschnitt ab. Das vierte Kapitel stellt die Systeme der KLEE-Rechnung in den Mittelpunkt. Die Vorgehensweise der Prozesskostenrechnung als vollkostenbasiertes Rechnungssystem und die Deckungsbeitragsrechnung in ihrer unterschiedlichen Ausprägung als Teilkostenrechnungssystem werden beschrieben. Anwendungsorientierte Beispiele in Aufgabenform vertiefen das Verständnis der verschiedenen Rechnungssysteme. Im anschließenden fünften Kapitel geht es um die Frage, in welcher Höhe die Ambulanzkosten des Krankenhauses auszugliedern sind. Diskutiert werden hier verschiedene Voll- und Teilkostenmethoden. Die modifizierte Vollkostenrechnung wird in ihrer praktischen Anwendung ausführlich mit Beispielrechnungen dargestellt. Schließlich ist zu fragen, ob wirtschaftliche Überlegungen nur auf Kosten-, Leistungs-, Erlös- und Ergebnisbetrachtungen abstellen sollten oder ob bzw. welche anderen Parameter die Effektivität und Effizienz der Krankenhäuser erhöhen. Wenngleich auch die ökonomischen Ressourcen begrenzt sind und nach einem ökonomischen Prinzip verlangen, gilt es soziale und ethische Grundlagen zu beachten. , Rakel > Autopflege & Aufbereitung , Auflage: 3., überarbeitete und ergänzte Auflage, Erscheinungsjahr: 20181217, Produktform: Leinen, Autoren: Zapp, Winfried~Wittland, Michael, Auflage: 18003, Auflage/Ausgabe: 3., überarbeitete und ergänzte Auflage, Seitenzahl/Blattzahl: 335, Keyword: Internes Rechnungswesen; Kostenarten; Kostenlenkung; Kostenrechnung; Kostenstellen; Kostenträger; Leistungsrechnung; Ambulanzabgrenzung; Ambulanzkostengliederung; Berichtssystem; Controlling; Dr. Zapp; Erlösrechnung; Gesundheitsmanagement; Gesundheitssystem; Gesundheitswesen; KLEE; KU; KU Gesundheitsmanagement; Klinik; Kosten; Kostendeckung; Kostenmanagement; Krankenhaus Umschau; Krankenhausleitung; Krankenhausmanagement; Management; Operatives Kostenmanagement; Prof. Dr. Winfried Zapp; Prof. Dr. Zapp; Prof. Zapp; Prozesse; Rechnungswesen; Rechnungswesen im Krankenhaus; Strategie; Strategisches Kostenmanagement; Unternehmensprozesse; Unternehmensrechnung; Winfr, Fachschema: Krankenhausmanagement~Management / Krankenhausmanagement~Kalkulation / Kostenrechnung~Kostenrechnung~Kalkulation / Leistungsrechnung~Leistungsrechnung~Buchhaltung / Finanzbuchhaltung~Finanzbuchhaltung~Rechnungslegung~Medizin / Allgemeines, Einführung, Lexikon, Fachkategorie: Finanzbuchhaltung~Finanzberichterstattung, Rechnungslegung, externes Rechnungswesen~Medizin, allgemein, Warengruppe: HC/Medizin/Allgemeines, Lexika, Fachkategorie: Kosten- und Leistungsrechnung, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: mgo fachverlage, Verlag: mgo fachverlage, Verlag: mgo fachverlage GmbH & Co. KG, Länge: 246, Breite: 174, Höhe: 26, Gewicht: 1069, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
GMCI SONDE 1801 - Fußbodensonde 1081Fußbodensonde Die als metallischer Dreifuß ausgeführte Messelektrode kann verwendet werden: Zur Bestimmung des elektrischen Widerstandes eines elastischen Bodenbelages gemäß EN 1081 Zur Messung des Widerstands von isolierenden Fußböden und isolierenden Wänden gemäß DIN VDE 0100 Teil 600399,30 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
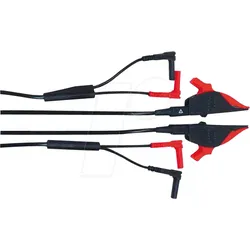
GMCI KC4 - Kelvin Zange KC4Kelvin Zange - bis 30 mm Öffnung KC4: Kelvin Clips (1 Set = 2 Stück) für 4-pol-Anschluss von niederohmigen Prüfobjekten, Leitungslänge 120 cm, Zange für Anschlüsse an Messobjekte bis 30 mm Ø Die Kelvin Clips verbinden niederohmige Widerstande (z.B. Kontaktwiderstande, Shunts, ...) mit einem Widerstandsmessgerat in Vierpoltechnik. Dadurch wird der Zuleitungswiderstand kompensiert. KC4 besteht aus 1 Paar Klemmen.312,10 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter


-
Welche Rechte und Pflichten haben Gläubiger in Bezug auf die Rückzahlung von Schulden?
Gläubiger haben das Recht, die Rückzahlung ihrer Schulden einzufordern. Sie können rechtliche Schritte einleiten, um die Schulden einzutreiben. Gläubiger sind verpflichtet, die gesetzlichen Vorschriften und Fristen einzuhalten, wenn sie die Rückzahlung von Schulden verlangen. **
-
Sind Verbindlichkeiten Schulden?
Sind Verbindlichkeiten Schulden? Diese Frage hängt von der Definition ab, die man verwendet. Im Allgemeinen beziehen sich Verbindlichkeiten auf finanzielle Verpflichtungen, die ein Unternehmen oder eine Person gegenüber anderen Parteien hat. Schulden sind eine spezifische Art von Verbindlichkeiten, die in der Regel Geldbeträge darstellen, die zurückgezahlt werden müssen. Daher kann man sagen, dass Schulden eine Unterkategorie von Verbindlichkeiten sind. Es ist wichtig, zwischen verschiedenen Arten von Verbindlichkeiten zu unterscheiden, um ein genaues Bild der finanziellen Situation zu erhalten. **
-
Was ist Tilgung und Zinsen?
Was ist Tilgung und Zinsen? Tilgung bezieht sich auf die regelmäßige Rückzahlung des geliehenen Kapitals, während Zinsen die Kosten sind, die für die Nutzung des geliehenen Geldes anfallen. Die Tilgung reduziert den ausstehenden Betrag des Darlehens, während die Zinsen die Gewinne des Kreditgebers darstellen. Zusammen bestimmen Tilgung und Zinsen die Gesamtkosten eines Darlehens und beeinflussen die monatlichen Ratenzahlungen. Es ist wichtig, sowohl die Tilgung als auch die Zinsen bei der Planung von Krediten und Finanzierungen zu berücksichtigen. **
-
Was sind Zinsen und Tilgung?
Was sind Zinsen und Tilgung? Zinsen sind die Kosten, die für die Nutzung von geliehenem Geld anfallen. Sie werden in der Regel als Prozentsatz des ausstehenden Kreditbetrags berechnet und regelmäßig an den Kreditgeber gezahlt. Tilgung hingegen bezieht sich auf die Rückzahlung des geliehenen Kapitals über einen bestimmten Zeitraum. Zusammen mit den Zinsen bildet die Tilgung die Gesamtrückzahlung des Kredits. Durch die regelmäßige Tilgung reduziert sich der ausstehende Kreditbetrag und damit auch die insgesamt zu zahlenden Zinsen. **


Wie kann Vermögensverwertung zur Tilgung von Schulden oder zur Finanzierung von Investitionen genutzt werden?
Vermögensverwertung bedeutet, Vermögensgegenstände wie Immobilien oder Wertpapiere zu verkaufen, um Geld zu erhalten. Dieses Geld kann dann genutzt werden, um Schulden zu tilgen oder neue Investitionen zu finanzieren. Durch die Verwertung von Vermögen kann man also seine finanzielle Situation verbessern und seine Ziele erreichen. **
Welche Maßnahmen können Gläubiger ergreifen, um den Schuldner zur Rückzahlung von Schulden zu bewegen?
Gläubiger können Mahnungen und Zahlungserinnerungen verschicken, rechtliche Schritte wie Inkassoverfahren oder Gerichtsverfahren einleiten und gegebenenfalls Pfändungen von Vermögenswerten des Schuldners durchführen, um die Rückzahlung der Schulden zu erzwingen. **
Top-Angebote
Produkte zum Begriff GMCI-PMA16---Leistungs:
-
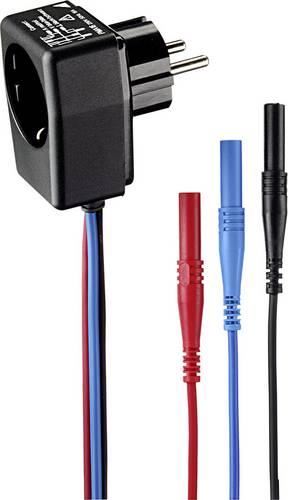
GMCI PMA16 - Leistungs- und Strommessadapter PMA16, für METRAHITLeistungs- und Strommessadapter für Multimeter. Der Messadapter PMA16 ist ein Zwischenstecker zur Messung von Strom- der Leistungsaufnahme eines 1-phasigen Netzgerätes mit Schutzkontaktstecker. PMA16 zur sicheren und einfachen Messung der Strom- und Leistungsaufnahme von Geräten mit Schutzkontaktstecker. Leistungsmessung nur mit METRAHIT ENERGY oder 29S. Die herausgeführten Messkabel mit 4mm Sicherheitssteckern können direkt an die Messbuchsen eines Multimeters angeschlossen werden. Der Leistungsmessadapter PMA 16 ist ein Zwischenstecker zur Messung der Strom- und Leistungsaufnahme eines mit Netzstecker angeschlossenen einphasigen Verbrauchers. Der Schutzleiter des Verbrauchers bleibt dabei in Funktion Anwendungen Strommessung: Im Adapter wird der Stromkreis des Netzgerätes aufgetrennt und zur Messung mit 2 Messkabeln mit 4mm Sicherheitssteckern herausgeführt. Leistungsmesssung: Wie Strommessung jedoch zusätzlich mit parallel herausgeführter Spannung. Anschluss an das Messgerät mit 3 Messkabeln mit 4mm Sicherheitssteckern.109,90 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
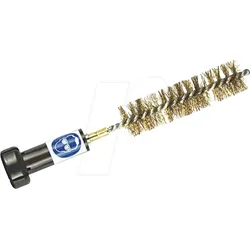
GMCI Z745G - BürstensondeBürstensonde für Prüfgeräte Kontaktierung bei: Messung von Ableitstrom (Berührstrom) Schutzleiter-Widerstandsmessung Die Bürstensonde ist geeignet zur Kontaktierung berührbarer leitfähiger Teile, die im Betrieb rotieren, vibrieren etc., z.B. Bohrfutter, Schwingschleifer, Meißelaufnahmen. Hierzu muß die Bürste auf die Prüfspitze der Sonde aufgesteckt werden.157,50 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Zapp, Winfried: Kosten-, Leistungs-, Erlös- und Ergebnisrechnung im KrankenhausKosten-, Leistungs-, Erlös- und Ergebnisrechnung im Krankenhaus , KLEE-Rechnung anwendungsorientiert erläutert Nur wenn die Grundlagen der KLEE-Rechnung umgesetzt werden und ihre Wirkungen bekannt sind, können unternehmerische Entscheidungen fundiert getroffen werden. Dazu möchte dieses Buch beitragen. Ausgangspunkt der Kosten-, Leistungs-, Erlös- und Ergebnisrechnung im Krankenhaus bildet die Einordnung der KLEE-Rechnung in das Rechnungswesen, bevor begriffliche und funktionale Grundlagen zur KLEE-Rechnung erörtert werden. Daran schließen sich Ausführungen zur Krankenhausbuchführungsverordnung und zum DRG-System an, da diese krankenhausspezifischen Besonderheiten einen wesentlichen Einfluss auf die Gestaltung der KLEE-Rechnung haben. Im dritten Kapitel wird die Vorgehensweise der KLEE-Rechnung ausführlich behandelt. Ausgehend von der Darstellung, wie Kosten zu systematisieren sind, welche Prinzipien der Kostenerfassung und Regeln der Kostenzuordnung maßgeblich sind, werden die Inhalte der Kostenarten-, Kostenstellen- und Kostenträgerrechnung beschrieben. Zugleich wird dabei die Leistungs- und Erlösseite betrachtet. Die Kostenkontrolle mit der Kostenlenkung und dem Kostenmanagement rundet diesen Abschnitt ab. Das vierte Kapitel stellt die Systeme der KLEE-Rechnung in den Mittelpunkt. Die Vorgehensweise der Prozesskostenrechnung als vollkostenbasiertes Rechnungssystem und die Deckungsbeitragsrechnung in ihrer unterschiedlichen Ausprägung als Teilkostenrechnungssystem werden beschrieben. Anwendungsorientierte Beispiele in Aufgabenform vertiefen das Verständnis der verschiedenen Rechnungssysteme. Im anschließenden fünften Kapitel geht es um die Frage, in welcher Höhe die Ambulanzkosten des Krankenhauses auszugliedern sind. Diskutiert werden hier verschiedene Voll- und Teilkostenmethoden. Die modifizierte Vollkostenrechnung wird in ihrer praktischen Anwendung ausführlich mit Beispielrechnungen dargestellt. Schließlich ist zu fragen, ob wirtschaftliche Überlegungen nur auf Kosten-, Leistungs-, Erlös- und Ergebnisbetrachtungen abstellen sollten oder ob bzw. welche anderen Parameter die Effektivität und Effizienz der Krankenhäuser erhöhen. Wenngleich auch die ökonomischen Ressourcen begrenzt sind und nach einem ökonomischen Prinzip verlangen, gilt es soziale und ethische Grundlagen zu beachten. , Rakel > Autopflege & Aufbereitung , Auflage: 3., überarbeitete und ergänzte Auflage, Erscheinungsjahr: 20181217, Produktform: Leinen, Autoren: Zapp, Winfried~Wittland, Michael, Auflage: 18003, Auflage/Ausgabe: 3., überarbeitete und ergänzte Auflage, Seitenzahl/Blattzahl: 335, Keyword: Internes Rechnungswesen; Kostenarten; Kostenlenkung; Kostenrechnung; Kostenstellen; Kostenträger; Leistungsrechnung; Ambulanzabgrenzung; Ambulanzkostengliederung; Berichtssystem; Controlling; Dr. Zapp; Erlösrechnung; Gesundheitsmanagement; Gesundheitssystem; Gesundheitswesen; KLEE; KU; KU Gesundheitsmanagement; Klinik; Kosten; Kostendeckung; Kostenmanagement; Krankenhaus Umschau; Krankenhausleitung; Krankenhausmanagement; Management; Operatives Kostenmanagement; Prof. Dr. Winfried Zapp; Prof. Dr. Zapp; Prof. Zapp; Prozesse; Rechnungswesen; Rechnungswesen im Krankenhaus; Strategie; Strategisches Kostenmanagement; Unternehmensprozesse; Unternehmensrechnung; Winfr, Fachschema: Krankenhausmanagement~Management / Krankenhausmanagement~Kalkulation / Kostenrechnung~Kostenrechnung~Kalkulation / Leistungsrechnung~Leistungsrechnung~Buchhaltung / Finanzbuchhaltung~Finanzbuchhaltung~Rechnungslegung~Medizin / Allgemeines, Einführung, Lexikon, Fachkategorie: Finanzbuchhaltung~Finanzberichterstattung, Rechnungslegung, externes Rechnungswesen~Medizin, allgemein, Warengruppe: HC/Medizin/Allgemeines, Lexika, Fachkategorie: Kosten- und Leistungsrechnung, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: mgo fachverlage, Verlag: mgo fachverlage, Verlag: mgo fachverlage GmbH & Co. KG, Länge: 246, Breite: 174, Höhe: 26, Gewicht: 1069, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Zinsen Verbindlichkeiten?
Sind Zinsen Verbindlichkeiten? Diese Frage hängt von der Perspektive ab, aus der man sie betrachtet. Zinsen können als Verbindlichkeiten angesehen werden, wenn sie als Teil eines Kredits oder einer Schuld gelten. In diesem Fall sind Zinsen die Kosten, die für die Nutzung des geliehenen Geldes anfallen. Auf der anderen Seite können Zinsen auch als Einkommen betrachtet werden, wenn sie aus Investitionen oder Spareinlagen stammen. Letztendlich hängt es also davon ab, ob man die Zinsen aus Sicht des Schuldners oder des Gläubigers betrachtet. **
-
Kommen Bankschulden in der Bilanz vor oder nach den Verbindlichkeiten?
Bankschulden werden in der Bilanz nach den Verbindlichkeiten ausgewiesen. Verbindlichkeiten umfassen alle Schulden eines Unternehmens, einschließlich Bankschulden, Lieferantenverbindlichkeiten und andere Verbindlichkeiten. Die Reihenfolge der Ausweisung in der Bilanz folgt normalerweise den allgemeinen Bilanzierungsstandards und kann je nach Unternehmen variieren. **
-
Welche Rechte und Pflichten haben Gläubiger in Bezug auf die Rückzahlung von Schulden?
Gläubiger haben das Recht, die Rückzahlung ihrer Schulden einzufordern. Sie können rechtliche Schritte einleiten, um die Schulden einzutreiben. Gläubiger sind verpflichtet, die gesetzlichen Vorschriften und Fristen einzuhalten, wenn sie die Rückzahlung von Schulden verlangen. **
-
Sind Verbindlichkeiten Schulden?
Sind Verbindlichkeiten Schulden? Diese Frage hängt von der Definition ab, die man verwendet. Im Allgemeinen beziehen sich Verbindlichkeiten auf finanzielle Verpflichtungen, die ein Unternehmen oder eine Person gegenüber anderen Parteien hat. Schulden sind eine spezifische Art von Verbindlichkeiten, die in der Regel Geldbeträge darstellen, die zurückgezahlt werden müssen. Daher kann man sagen, dass Schulden eine Unterkategorie von Verbindlichkeiten sind. Es ist wichtig, zwischen verschiedenen Arten von Verbindlichkeiten zu unterscheiden, um ein genaues Bild der finanziellen Situation zu erhalten. **
Ähnliche Suchbegriffe für GMCI-PMA16---Leistungs
-
GMCI SONDE 1801 - Fußbodensonde 1081Fußbodensonde Die als metallischer Dreifuß ausgeführte Messelektrode kann verwendet werden: Zur Bestimmung des elektrischen Widerstandes eines elastischen Bodenbelages gemäß EN 1081 Zur Messung des Widerstands von isolierenden Fußböden und isolierenden Wänden gemäß DIN VDE 0100 Teil 600399,30 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
GMCI KC4 - Kelvin Zange KC4Kelvin Zange - bis 30 mm Öffnung KC4: Kelvin Clips (1 Set = 2 Stück) für 4-pol-Anschluss von niederohmigen Prüfobjekten, Leitungslänge 120 cm, Zange für Anschlüsse an Messobjekte bis 30 mm Ø Die Kelvin Clips verbinden niederohmige Widerstande (z.B. Kontaktwiderstande, Shunts, ...) mit einem Widerstandsmessgerat in Vierpoltechnik. Dadurch wird der Zuleitungswiderstand kompensiert. KC4 besteht aus 1 Paar Klemmen.312,10 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
GMCI KC27 - Kelvin-Sonde KC27Kelvin-Sonde KC27: Kelvin Sonden (1 Set = 2 Stück) mit 2 Edelstahlspitzen für 4-pol-Anschluss von niederohmigen Prüfobjekten, Leitungslänge 120 cm Die Kelvin-Sonden verbinden niederohmige Widerstande (z.B. Kontaktwiderstande, Shunts, ...) mit einem Widerstandsmessgerat in Vierpoltechnik. Dadurch wird der Zuleitungswiderstand kompensiert. KC27 besteht aus 2 Sonden mit Edelstahlspitzen.601,20 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
GMCI Z721E - Barcode-Etikettendrucker Z721EBarcode-Etikettendrucker Druckt Barcode-Etiketten zur Identifizierung von Geräten u. Anlagen Mit einem Barcode-Leser / Scanner können die Geräte bzw. Anlagen von unseren Prüfgeräten erfasst und die ermittelten Messwerte zugeordnet werden. Die Barcode-Etiketten sind selbstklebend und wischfest. Der Drucker hat eine USB- und eine WLAN-Schnittstelle USB-Kabel, Netzteil und Software für den Druck sind enthalten928,50 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Was ist Tilgung und Zinsen?
Was ist Tilgung und Zinsen? Tilgung bezieht sich auf die regelmäßige Rückzahlung des geliehenen Kapitals, während Zinsen die Kosten sind, die für die Nutzung des geliehenen Geldes anfallen. Die Tilgung reduziert den ausstehenden Betrag des Darlehens, während die Zinsen die Gewinne des Kreditgebers darstellen. Zusammen bestimmen Tilgung und Zinsen die Gesamtkosten eines Darlehens und beeinflussen die monatlichen Ratenzahlungen. Es ist wichtig, sowohl die Tilgung als auch die Zinsen bei der Planung von Krediten und Finanzierungen zu berücksichtigen. **
-
Was sind Zinsen und Tilgung?
Was sind Zinsen und Tilgung? Zinsen sind die Kosten, die für die Nutzung von geliehenem Geld anfallen. Sie werden in der Regel als Prozentsatz des ausstehenden Kreditbetrags berechnet und regelmäßig an den Kreditgeber gezahlt. Tilgung hingegen bezieht sich auf die Rückzahlung des geliehenen Kapitals über einen bestimmten Zeitraum. Zusammen mit den Zinsen bildet die Tilgung die Gesamtrückzahlung des Kredits. Durch die regelmäßige Tilgung reduziert sich der ausstehende Kreditbetrag und damit auch die insgesamt zu zahlenden Zinsen. **
-
Wie kann Vermögensverwertung zur Tilgung von Schulden oder zur Finanzierung von Investitionen genutzt werden?
Vermögensverwertung bedeutet, Vermögensgegenstände wie Immobilien oder Wertpapiere zu verkaufen, um Geld zu erhalten. Dieses Geld kann dann genutzt werden, um Schulden zu tilgen oder neue Investitionen zu finanzieren. Durch die Verwertung von Vermögen kann man also seine finanzielle Situation verbessern und seine Ziele erreichen. **
-
Welche Maßnahmen können Gläubiger ergreifen, um den Schuldner zur Rückzahlung von Schulden zu bewegen?
Gläubiger können Mahnungen und Zahlungserinnerungen verschicken, rechtliche Schritte wie Inkassoverfahren oder Gerichtsverfahren einleiten und gegebenenfalls Pfändungen von Vermögenswerten des Schuldners durchführen, um die Rückzahlung der Schulden zu erzwingen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.