Domain bankschulden.de kaufen?
Wir ziehen mit dem Projekt
bankschulden.de um.
Sind Sie am Kauf der Domain
bankschulden.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain bankschulden.de kaufen?
Was bedeutet Tilgung 1 %?
Tilgung 1 % bedeutet, dass bei einem Kredit oder Darlehen jeden Monat 1 % des Gesamtbetrags zurückgezahlt wird. Dies dient dazu, die Schulden langsam aber stetig abzubauen. Je höher die Tilgungsrate, desto schneller wird der Kredit zurückgezahlt. Bei einer Tilgung von 1 % dauert es entsprechend länger, den gesamten Betrag zurückzuzahlen. Es ist wichtig, die Tilgungsrate entsprechend der eigenen finanziellen Möglichkeiten zu wählen, um die Schulden nicht zu stark zu belasten. **
Was bedeutet Tilgung 1%?
Was bedeutet Tilgung 1%? Tilgung bezieht sich auf die regelmäßige Rückzahlung eines Darlehens. Wenn die Tilgung 1% beträgt, bedeutet dies, dass der Kreditnehmer monatlich 1% des Darlehensbetrags zurückzahlt. Dies kann helfen, die Gesamtschuld schneller zu reduzieren und die Zinsen zu minimieren. Je höher die Tilgungsrate, desto schneller wird das Darlehen zurückgezahlt. Es ist wichtig, die Tilgungsbedingungen zu verstehen, um die finanziellen Auswirkungen auf lange Sicht zu berücksichtigen. **
Ähnliche Suchbegriffe für Millennia-STT-1
Top-Angebote
Produkte zum Begriff Millennia-STT-1:
-
Sanierung und Insolvenz 2022Sanierung und Insolvenz 2022 , Der Band Sanierung und Insolvenz der WPH Edition fasst die Beratung und Betreuung von in Schieflage geratenen Unternehmen zusammen. Wirtschaftsprüfer agieren traditionell auch in der Sanierungs- und Insolvenzbegleitung. Insoweit werden naturgemäß die Grundlagen der Rechnungslegung und Prüfung in der Krise und der Insolvenz umfassend dargestellt. Auch alle wesentlichen steuerlichen Fragen innerhalb und außerhalb der Regelinsolvenz werden intensiv erläutert. Durch die Corona-Pandemie hat das Thema massiv an Bedeutung gewonnen: Die wirtschaftlichen Folgen werden noch jahrelang zu spüren sein und viele Unternehmen müssen umfangreiche Sanierungsmaßnahmen ergreifen. Dabei ist es hilfreich, dass mit dem Gesetz zur Fortentwicklung des Sanierungs- und Insolvenzrechts (SanInsFoG) neue Instrumente (insb. der Stabilisierungs- und Restrukturierungsrahmen) geschaffen wurden und damit die Sanierungsinfrastruktur in Deutschland ausgebaut wurde. Auf die Chancen und Risiken der Neuerungen gehen die Autoren intensiv ein. Unternehmer sowie Spezialisten in Unternehmen und Banken erhalten einen Überblick über ihre Pflichten in der Krise und die Konsequenzen aus möglichen Verletzungen dieser Verpflichtungen. Die Themen im Überblick: - Ursache, Risiken und Handlungsmöglichkeiten für Unternehmen in der Krise - Erstellung von Sanierungskonzepten nach IDW S 6 - Zahlungsunfähigkeit, Überschuldung, drohende Zahlungsunfähigkeit - Ablauf eines Regelinsolvenzverfahrens inklusive der Rolle der Verfahrensbeteiligten - Insolvenzplanverfahren, Eigenverwaltung, Schutzschirmverfahren - Stabilisierungs- und Restrukturierungsrahmen - Besonderheiten bei der Insolvenz von GmbH & Co.KG. - Steuern innerhalb und außerhalb der Regelinsolvenz Ausführlich werden die Fragen erörtert, vor denen Unternehmen in der Insolvenz stehen: Wie wird die Zahlungsunfähigkeit ermittelt, wie wird ein Überschuldungsstatut erstellt, wann droht Zahlungsunfähigkeit, wie läuft ein Regelinsolvenzverfahren ab, wer ist an diesem Verfahren beteiligt oder wann werden besondere Insolvenzverfahren, wie Eigenverwaltung oder Schutzschirmverfahren, in Anspruch zu nehmen sein. Für die Qualität der praxisorientierten Inhalte stehen Autoren aus dem Berufsstand, die sich durch langjährige Erfahrung in der Sanierungs- und Insolvenzbegleitung auszeichnen. Der Band Sanierung und Insolvenz ist Teil der WPH Edition. Diese setzt sich aus einem Hauptband und 7 speziellen Themenbänden zusammen. Jeder Band ist ein in sich abgeschlossenes Werk. Die WPH Edition richtet sich an Prüfer, Berater und Spezialisten in Unternehmen. , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 2., aktualisierte Auflage 2022, Erscheinungsjahr: 202204, Produktform: Leinen, Titel der Reihe: IDW WPH Edition##, Redaktion: Institut der Wirtschaftsprüfer, Auflage: 22002, Auflage/Ausgabe: 2., aktualisierte Auflage 2022, Seitenzahl/Blattzahl: 621, Keyword: IDW S 6; onzept; SanInsFoG; aßnahmen; WPH Edition; Sanierung; Zahlungsunfähigkeit; S 6, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Gesellschaftsrecht~Handelsrecht~Insolvenz - Insolvenzrecht~International (Recht)~Internationales Recht~Business / Management~Management~Öffentliche Hand~Öffentliche Verwaltung~Verwaltung / Öffentliche Verwaltung~Rechnungslegung~Sanierung (wirtschaftlich)~Wirtschaftsprüfung - Wirtschaftsprüfer~Wirtschaftsgesetz~Wirtschaftsrecht~Unternehmensberatung - Unternehmensberater, Fachkategorie: Buchführung, Rechnungswesen, Controlling~Finanzberichterstattung, Rechnungslegung, externes Rechnungswesen~Unternehmensberatung und Subventionen~Betriebswirtschaftslehre, allgemein, Region: Deutschland, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Insolvenzrecht: außergerichtliche Verfahren, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: IX, Seitenanzahl: 621, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Idw-Verlag GmbH, Verlag: Idw-Verlag GmbH, Verlag: IDW Verlag GmbH, Länge: 223, Breite: 156, Höhe: 31, Gewicht: 744, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783802120695, Zusatzprodukt EAN: 9783802125645, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0020, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,99,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Was ist 1% Tilgung?
1% Tilgung bezieht sich auf die Höhe der jährlichen Rückzahlung eines Darlehens. Wenn ein Kreditnehmer eine 1%ige Tilgung vereinbart, bedeutet dies, dass er jedes Jahr 1% des Darlehensbetrags zurückzahlt. Diese Tilgungsrate wird auf den Restbetrag des Darlehens angewendet, was bedeutet, dass die Höhe der Tilgungszahlung im Laufe der Zeit abnimmt. Bei einer 1%igen Tilgung dauert es länger, das Darlehen vollständig zurückzuzahlen, da der Tilgungsbetrag relativ niedrig ist. Es ist wichtig zu beachten, dass die Tilgungsrate die Gesamtkosten des Darlehens beeinflusst, da eine niedrige Tilgung zu höheren Zinskosten führen kann. **
-
Sind Zinsen Verbindlichkeiten?
Sind Zinsen Verbindlichkeiten? Diese Frage hängt von der Perspektive ab, aus der man sie betrachtet. Zinsen können als Verbindlichkeiten angesehen werden, wenn sie als Teil eines Kredits oder einer Schuld gelten. In diesem Fall sind Zinsen die Kosten, die für die Nutzung des geliehenen Geldes anfallen. Auf der anderen Seite können Zinsen auch als Einkommen betrachtet werden, wenn sie aus Investitionen oder Spareinlagen stammen. Letztendlich hängt es also davon ab, ob man die Zinsen aus Sicht des Schuldners oder des Gläubigers betrachtet. **
-
Was bedeutet 1% Zinsen?
Was bedeutet 1% Zinsen? 1% Zinsen bedeuten, dass für jeden Euro, den du anlegst oder ausleihst, ein Zins von 1 Cent pro Jahr gezahlt wird. Dieser Zinssatz wird oft verwendet, um die Rendite von Anlagen oder die Kosten von Krediten zu berechnen. Ein niedriger Zinssatz wie 1% kann dazu führen, dass das Wachstum deines Geldes langsam ist, aber auch dazu beitragen, dass Kredite erschwinglicher sind. Es ist wichtig, den Zinssatz zu berücksichtigen, wenn du finanzielle Entscheidungen triffst, da er einen erheblichen Einfluss auf deine finanzielle Situation haben kann. **
-
Kommen Bankschulden in der Bilanz vor oder nach den Verbindlichkeiten?
Bankschulden werden in der Bilanz nach den Verbindlichkeiten ausgewiesen. Verbindlichkeiten umfassen alle Schulden eines Unternehmens, einschließlich Bankschulden, Lieferantenverbindlichkeiten und andere Verbindlichkeiten. Die Reihenfolge der Ausweisung in der Bilanz folgt normalerweise den allgemeinen Bilanzierungsstandards und kann je nach Unternehmen variieren. **

Welche Rechte und Pflichten haben Gläubiger in Bezug auf die Rückzahlung von Schulden?
Gläubiger haben das Recht, die Rückzahlung ihrer Schulden einzufordern. Sie können rechtliche Schritte einleiten, um die Schulden einzutreiben. Gläubiger sind verpflichtet, die gesetzlichen Vorschriften und Fristen einzuhalten, wenn sie die Rückzahlung von Schulden verlangen. **
Sind Verbindlichkeiten Schulden?
Sind Verbindlichkeiten Schulden? Diese Frage hängt von der Definition ab, die man verwendet. Im Allgemeinen beziehen sich Verbindlichkeiten auf finanzielle Verpflichtungen, die ein Unternehmen oder eine Person gegenüber anderen Parteien hat. Schulden sind eine spezifische Art von Verbindlichkeiten, die in der Regel Geldbeträge darstellen, die zurückgezahlt werden müssen. Daher kann man sagen, dass Schulden eine Unterkategorie von Verbindlichkeiten sind. Es ist wichtig, zwischen verschiedenen Arten von Verbindlichkeiten zu unterscheiden, um ein genaues Bild der finanziellen Situation zu erhalten. **
Top-Angebote
Produkte zum Begriff Millennia-STT-1:
-
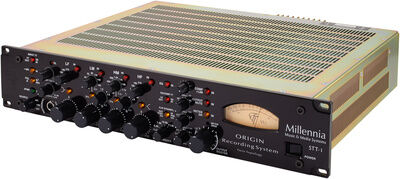
Millennia STT-1Millennia STT-1, 1 kanaliger Mikrofonvorverstärker, wahlweise HV-3 solid state oder M-2 Röhrenpreamp, Instrumentinput routbar zwischen FET oder Tubeschaltung, symmetrischer Line Input, NSEQ parametrischer 4 Band EQ, TCL Opto-Kompressor/Limiter/De-esser, alle Signalwege transformatorlos oder trafosymmetriert wählbar, VU - Meter, 19" 2 HE4749,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sanierung und Insolvenz 2022Sanierung und Insolvenz 2022 , Der Band Sanierung und Insolvenz der WPH Edition fasst die Beratung und Betreuung von in Schieflage geratenen Unternehmen zusammen. Wirtschaftsprüfer agieren traditionell auch in der Sanierungs- und Insolvenzbegleitung. Insoweit werden naturgemäß die Grundlagen der Rechnungslegung und Prüfung in der Krise und der Insolvenz umfassend dargestellt. Auch alle wesentlichen steuerlichen Fragen innerhalb und außerhalb der Regelinsolvenz werden intensiv erläutert. Durch die Corona-Pandemie hat das Thema massiv an Bedeutung gewonnen: Die wirtschaftlichen Folgen werden noch jahrelang zu spüren sein und viele Unternehmen müssen umfangreiche Sanierungsmaßnahmen ergreifen. Dabei ist es hilfreich, dass mit dem Gesetz zur Fortentwicklung des Sanierungs- und Insolvenzrechts (SanInsFoG) neue Instrumente (insb. der Stabilisierungs- und Restrukturierungsrahmen) geschaffen wurden und damit die Sanierungsinfrastruktur in Deutschland ausgebaut wurde. Auf die Chancen und Risiken der Neuerungen gehen die Autoren intensiv ein. Unternehmer sowie Spezialisten in Unternehmen und Banken erhalten einen Überblick über ihre Pflichten in der Krise und die Konsequenzen aus möglichen Verletzungen dieser Verpflichtungen. Die Themen im Überblick: - Ursache, Risiken und Handlungsmöglichkeiten für Unternehmen in der Krise - Erstellung von Sanierungskonzepten nach IDW S 6 - Zahlungsunfähigkeit, Überschuldung, drohende Zahlungsunfähigkeit - Ablauf eines Regelinsolvenzverfahrens inklusive der Rolle der Verfahrensbeteiligten - Insolvenzplanverfahren, Eigenverwaltung, Schutzschirmverfahren - Stabilisierungs- und Restrukturierungsrahmen - Besonderheiten bei der Insolvenz von GmbH & Co.KG. - Steuern innerhalb und außerhalb der Regelinsolvenz Ausführlich werden die Fragen erörtert, vor denen Unternehmen in der Insolvenz stehen: Wie wird die Zahlungsunfähigkeit ermittelt, wie wird ein Überschuldungsstatut erstellt, wann droht Zahlungsunfähigkeit, wie läuft ein Regelinsolvenzverfahren ab, wer ist an diesem Verfahren beteiligt oder wann werden besondere Insolvenzverfahren, wie Eigenverwaltung oder Schutzschirmverfahren, in Anspruch zu nehmen sein. Für die Qualität der praxisorientierten Inhalte stehen Autoren aus dem Berufsstand, die sich durch langjährige Erfahrung in der Sanierungs- und Insolvenzbegleitung auszeichnen. Der Band Sanierung und Insolvenz ist Teil der WPH Edition. Diese setzt sich aus einem Hauptband und 7 speziellen Themenbänden zusammen. Jeder Band ist ein in sich abgeschlossenes Werk. Die WPH Edition richtet sich an Prüfer, Berater und Spezialisten in Unternehmen. , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 2., aktualisierte Auflage 2022, Erscheinungsjahr: 202204, Produktform: Leinen, Titel der Reihe: IDW WPH Edition##, Redaktion: Institut der Wirtschaftsprüfer, Auflage: 22002, Auflage/Ausgabe: 2., aktualisierte Auflage 2022, Seitenzahl/Blattzahl: 621, Keyword: IDW S 6; onzept; SanInsFoG; aßnahmen; WPH Edition; Sanierung; Zahlungsunfähigkeit; S 6, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Gesellschaftsrecht~Handelsrecht~Insolvenz - Insolvenzrecht~International (Recht)~Internationales Recht~Business / Management~Management~Öffentliche Hand~Öffentliche Verwaltung~Verwaltung / Öffentliche Verwaltung~Rechnungslegung~Sanierung (wirtschaftlich)~Wirtschaftsprüfung - Wirtschaftsprüfer~Wirtschaftsgesetz~Wirtschaftsrecht~Unternehmensberatung - Unternehmensberater, Fachkategorie: Buchführung, Rechnungswesen, Controlling~Finanzberichterstattung, Rechnungslegung, externes Rechnungswesen~Unternehmensberatung und Subventionen~Betriebswirtschaftslehre, allgemein, Region: Deutschland, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Insolvenzrecht: außergerichtliche Verfahren, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: IX, Seitenanzahl: 621, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Idw-Verlag GmbH, Verlag: Idw-Verlag GmbH, Verlag: IDW Verlag GmbH, Länge: 223, Breite: 156, Höhe: 31, Gewicht: 744, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783802120695, Zusatzprodukt EAN: 9783802125645, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0020, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,99,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Tilgung 1 %?
Tilgung 1 % bedeutet, dass bei einem Kredit oder Darlehen jeden Monat 1 % des Gesamtbetrags zurückgezahlt wird. Dies dient dazu, die Schulden langsam aber stetig abzubauen. Je höher die Tilgungsrate, desto schneller wird der Kredit zurückgezahlt. Bei einer Tilgung von 1 % dauert es entsprechend länger, den gesamten Betrag zurückzuzahlen. Es ist wichtig, die Tilgungsrate entsprechend der eigenen finanziellen Möglichkeiten zu wählen, um die Schulden nicht zu stark zu belasten. **
-
Was bedeutet Tilgung 1%?
Was bedeutet Tilgung 1%? Tilgung bezieht sich auf die regelmäßige Rückzahlung eines Darlehens. Wenn die Tilgung 1% beträgt, bedeutet dies, dass der Kreditnehmer monatlich 1% des Darlehensbetrags zurückzahlt. Dies kann helfen, die Gesamtschuld schneller zu reduzieren und die Zinsen zu minimieren. Je höher die Tilgungsrate, desto schneller wird das Darlehen zurückgezahlt. Es ist wichtig, die Tilgungsbedingungen zu verstehen, um die finanziellen Auswirkungen auf lange Sicht zu berücksichtigen. **
-
Was ist 1% Tilgung?
1% Tilgung bezieht sich auf die Höhe der jährlichen Rückzahlung eines Darlehens. Wenn ein Kreditnehmer eine 1%ige Tilgung vereinbart, bedeutet dies, dass er jedes Jahr 1% des Darlehensbetrags zurückzahlt. Diese Tilgungsrate wird auf den Restbetrag des Darlehens angewendet, was bedeutet, dass die Höhe der Tilgungszahlung im Laufe der Zeit abnimmt. Bei einer 1%igen Tilgung dauert es länger, das Darlehen vollständig zurückzuzahlen, da der Tilgungsbetrag relativ niedrig ist. Es ist wichtig zu beachten, dass die Tilgungsrate die Gesamtkosten des Darlehens beeinflusst, da eine niedrige Tilgung zu höheren Zinskosten führen kann. **
-
Sind Zinsen Verbindlichkeiten?
Sind Zinsen Verbindlichkeiten? Diese Frage hängt von der Perspektive ab, aus der man sie betrachtet. Zinsen können als Verbindlichkeiten angesehen werden, wenn sie als Teil eines Kredits oder einer Schuld gelten. In diesem Fall sind Zinsen die Kosten, die für die Nutzung des geliehenen Geldes anfallen. Auf der anderen Seite können Zinsen auch als Einkommen betrachtet werden, wenn sie aus Investitionen oder Spareinlagen stammen. Letztendlich hängt es also davon ab, ob man die Zinsen aus Sicht des Schuldners oder des Gläubigers betrachtet. **
Ähnliche Suchbegriffe für Millennia-STT-1
-
Was bedeutet 1% Zinsen?
Was bedeutet 1% Zinsen? 1% Zinsen bedeuten, dass für jeden Euro, den du anlegst oder ausleihst, ein Zins von 1 Cent pro Jahr gezahlt wird. Dieser Zinssatz wird oft verwendet, um die Rendite von Anlagen oder die Kosten von Krediten zu berechnen. Ein niedriger Zinssatz wie 1% kann dazu führen, dass das Wachstum deines Geldes langsam ist, aber auch dazu beitragen, dass Kredite erschwinglicher sind. Es ist wichtig, den Zinssatz zu berücksichtigen, wenn du finanzielle Entscheidungen triffst, da er einen erheblichen Einfluss auf deine finanzielle Situation haben kann. **
-
Kommen Bankschulden in der Bilanz vor oder nach den Verbindlichkeiten?
Bankschulden werden in der Bilanz nach den Verbindlichkeiten ausgewiesen. Verbindlichkeiten umfassen alle Schulden eines Unternehmens, einschließlich Bankschulden, Lieferantenverbindlichkeiten und andere Verbindlichkeiten. Die Reihenfolge der Ausweisung in der Bilanz folgt normalerweise den allgemeinen Bilanzierungsstandards und kann je nach Unternehmen variieren. **
-
Welche Rechte und Pflichten haben Gläubiger in Bezug auf die Rückzahlung von Schulden?
Gläubiger haben das Recht, die Rückzahlung ihrer Schulden einzufordern. Sie können rechtliche Schritte einleiten, um die Schulden einzutreiben. Gläubiger sind verpflichtet, die gesetzlichen Vorschriften und Fristen einzuhalten, wenn sie die Rückzahlung von Schulden verlangen. **
-
Sind Verbindlichkeiten Schulden?
Sind Verbindlichkeiten Schulden? Diese Frage hängt von der Definition ab, die man verwendet. Im Allgemeinen beziehen sich Verbindlichkeiten auf finanzielle Verpflichtungen, die ein Unternehmen oder eine Person gegenüber anderen Parteien hat. Schulden sind eine spezifische Art von Verbindlichkeiten, die in der Regel Geldbeträge darstellen, die zurückgezahlt werden müssen. Daher kann man sagen, dass Schulden eine Unterkategorie von Verbindlichkeiten sind. Es ist wichtig, zwischen verschiedenen Arten von Verbindlichkeiten zu unterscheiden, um ein genaues Bild der finanziellen Situation zu erhalten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.